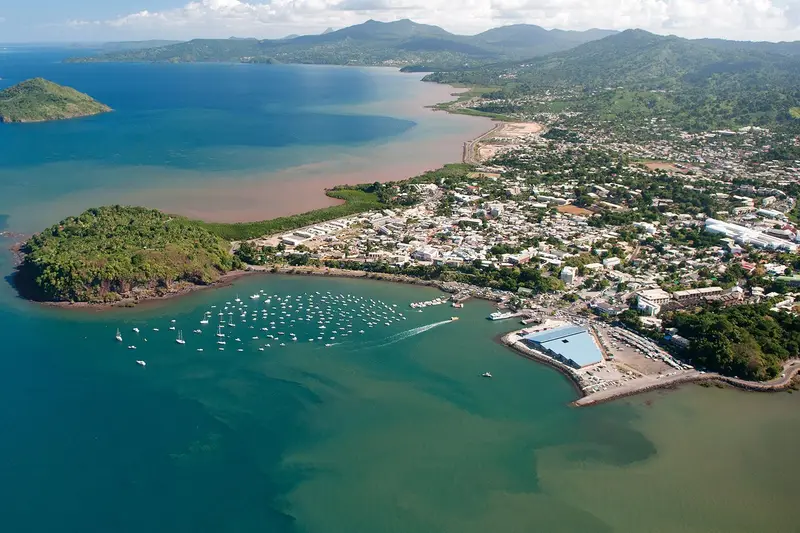
Le Chikowa prouve que tu sais épargner : ce qu'il ne fera jamais pour ton argent
Discipline mensuelle, date fixe, zéro crédit : le Chikowa fait très bien son travail. Reste à savoir ce qu'il ne fait pas, et comment compléter sans rien renier.
Sommaire
Quand on dit qu'« à Mayotte, on n'épargne pas », on se trompe de lecture. Des milliers de personnes ici versent une somme fixe, tous les mois, pendant six mois, douze mois, parfois plus, sans sauter une échéance, sans y toucher, et sans qu'aucun conseiller bancaire ait besoin de les relancer. Ça s'appelle le Chikowa. C'est une tontine rotative : chacun met la même somme, et à tour de rôle, l'un des membres récupère la cagnotte du mois.
Ce mécanisme prouve une chose que beaucoup de discours extérieurs nient : la capacité à tenir un engagement financier dans la durée existe, et elle est solide. Le vrai sujet n'est donc pas « faut-il arrêter le Chikowa ». Le vrai sujet, c'est de savoir précisément ce que cet outil fait, ce qu'il ne fait pas, et ce qu'on peut ajouter à côté.
Ce que le Chikowa fait très bien
Trois forces, et elles sont réelles.
La contrainte. Un virement automatique, tu peux l'annuler en trois clics un mois difficile. Un Chikowa, non. La pression du groupe fait ce que la volonté seule ne fait pas toujours. C'est un avantage comportemental, pas un détail.
La date fixe et la grosse somme. Quand ton tour arrive, tu récupères d'un coup de quoi financer une rentrée scolaire, une réparation, un départ, un événement familial. Sans dossier, sans frais de dossier, sans intérêts d'emprunt. Pour beaucoup de foyers, c'est la seule manière d'avoir accès à une somme importante à une date prévisible.
La confiance et la réciprocité. Le Chikowa s'appuie sur un réseau qui existe déjà. Il circule vite, il se règle vite, il ne demande aucun justificatif. Dans un territoire où l'économie informelle est structurelle, ce n'est pas un hasard : selon l'Insee, les entreprises informelles représentaient deux tiers des entreprises marchandes à Mayotte pour 9 % de la valeur ajoutée, soit 54 millions d'euros (données 2015, publication du 08/02/2018). Les circuits informels d'argent font partie du paysage économique local.
Ce que le Chikowa ne fera jamais
1. Il ne verse aucun intérêt
Tu mets 1 200 €, tu récupères 1 200 €. C'est le principe même de la rotation. Ce n'est pas un défaut, c'est un choix de conception. Mais il faut le dire clairement : un Chikowa ne fait pas travailler ton argent, il le déplace dans le temps.
2. Il n'est couvert par aucune garantie des dépôts
C'est le point le plus important, et le moins connu.
Une somme déposée dans une banque agréée en France est couverte par la garantie des dépôts, à hauteur de 100 000 € par client et par établissement, avec une indemnisation par le Fonds de garantie des dépôts et de résolution en 7 jours ouvrables (Direction générale du Trésor, page consultée le 26/09/2026). Cette garantie couvre les sommes déposées sur les comptes, livrets et plans d'épargne, y compris le Livret A, le LDDS et le LEP (economie.gouv.fr et ABE Infoservice, consultés le 26/09/2026).
Une somme confiée à un groupe informel n'entre dans aucun de ces dispositifs. Pas de fonds de garantie, pas de régulateur, pas d'indemnisation automatique.
3. Il n'offre aucun recours simple
Si un membre arrête de verser après être passé, tu n'as pas de guichet à saisir. Tu es dans un litige civil classique, avec la charge de la preuve. Et le vrai coût n'est pas seulement financier : c'est une relation familiale ou de voisinage qui s'abîme.
4. Il ne protège pas ton pouvoir d'achat
Une somme qui ne rapporte rien perd de la valeur quand les prix montent. À Mayotte, les prix à la consommation ont augmenté de 2,6 % sur un an en mai 2026, un niveau proche du national à 2,4 % (Insee Flash Mayotte n° 210). L'intitulé de la publication Insee Flash Mayotte portant sur juillet 2026 fait état de prix en baisse de 0,4 % sur un mois et en hausse de 1,6 % sur un an. L'inflation bouge, dans les deux sens.
Le chiffre du moment, et la simulation honnête
Fait vérifié. Le taux du Livret A est de 1,7 % par an à compter du 1er août 2026, contre 1,5 % auparavant, et le taux du LEP est maintenu à 2,5 % (communiqué du ministère de l'Économie du 15/07/2026, confirmé par Service-Public le 30/07/2026). Ces taux ne sont pas figés : ils ont déjà changé deux fois en 2026, 1,5 % au 1er février puis 1,7 % au 1er août.
Simulation hypothétique. Hypothèses : 100 € par mois pendant 12 mois, taux du Livret A de 1,7 % appliqué sur toute la période, calcul par quinzaines, sans changement de taux. Ce n'est pas une prévision.
| Chikowa | Livret A (simulation) | |
|---|---|---|
| Versé sur 12 mois | 1 200 € | 1 200 € |
| Récupéré | 1 200 € | 1 200 € + intérêts |
| Intérêts | 0 € | de l'ordre de 9 à 11 € selon les dates de versement |
| Garantie des dépôts | aucune | oui, dans la limite de 100 000 € par client et par établissement |
| Disponibilité | à la date de ton tour | à tout moment |
Regarde bien la colonne des intérêts. Sur un an et sur de petits montants, l'écart en euros est faible. Le vrai sujet n'est pas le gain, c'est la sécurité, la disponibilité et le fait que l'argent ne perde pas trop face aux prix.
Et non, on n'écrira pas que le Livret A « rapporte 1,7 % garanti chaque année ». Le taux est fixé par l'État et il change.
La méthode : ajouter, pas remplacer
L'idée n'est pas d'abandonner ton Chikowa. C'est de ne pas laisser la somme récupérée se dissoudre en une semaine.
- Tu gardes ton Chikowa. La discipline collective, tu l'as déjà. Ne casse pas ce qui fonctionne.
- Quand ton tour arrive, tu fléchis une part vers un support disponible et garanti. Un livret réglementé dans une banque agréée entre dans la garantie des dépôts. Les conditions d'accès, les plafonds et la fiscalité sont à vérifier sur Service-Public ou economie.gouv.fr, car ils évoluent.
- Tu construis d'abord une épargne de précaution. De l'argent disponible immédiatement, pour les imprévus. C'est la première brique, avant toute idée d'investissement.
- Seulement ensuite, tu regardes l'investissement. Et là, la règle change complètement : un investissement comporte un risque de perte en capital, aucun rendement n'est garanti, et personne ne peut te promettre un résultat.
Le contexte local pousse dans ce sens. Au 2e trimestre 2026, l'IEDOM relève à Mayotte un indicateur du climat des affaires en recul de 5,1 points sur le trimestre, à 101,3, avec une activité qui s'affaisse et des perspectives orientées vers un nouveau repli (publication de septembre 2026). Quand l'activité ralentit, un matelas disponible tout de suite vaut plus qu'un rendement espéré.
Les règles d'un Chikowa sain
Opinion de la rédaction, tirée du terrain et non d'une source officielle : le risque principal d'un Chikowa n'est pas financier, il est relationnel. Quelques cadrages simples réduisent beaucoup de tensions.
- Écrire l'ordre de passage, avec les dates, dès le départ.
- Noter chaque versement, avec la date et le nom, dans un cahier ou un fichier partagé.
- Désigner clairement qui centralise l'argent, et où il est gardé entre deux tours.
- Prévoir à l'avance ce qui se passe en cas de perte d'emploi, de maladie ou de départ en métropole.
- Ne jamais faire entrer quelqu'un que personne du groupe ne connaît.
Une dernière chose. Aucune statistique officielle sur le Chikowa à Mayotte n'existe à notre connaissance : ni le nombre de participants, ni les montants, ni les taux de défaut. On ne chiffrera donc pas la pratique tant que la donnée n'existe pas. En revanche, ton expérience, elle, existe. Raconte-la.
À lire avant de décider. Cet article est pédagogique et général : il ne tient pas compte de ta situation personnelle et ne constitue pas un conseil en investissement. Les performances passées ne préjugent pas des performances futures, et tout investissement en bourse comporte un risque de perte en capital. Une erreur ? Signale-la.
Sources
- Épargne réglementée : le Livret A passe à 1,7 % et le LEP se maintient à 2,5 % à compter du 1er août 2026, Ministère de l'Économie, des Finances et de la Souveraineté industrielle, énergétique et numérique (2026-07-15)
- Épargne réglementée : le Livret A à 1,5 % et le LEP à 2,5 % à compter du 1er février 2026, Ministère de l'Économie et des Finances (2026-01-15)
- Épargne réglementée : de nouveaux taux pour le livret A et le LEP au 1er février 2026, economie.gouv.fr (2026-01-15)
- Épargne réglementée : quels changements de taux de rémunération au 1er août 2026 ?, Service-Public (2026-07-30)
- En mai 2026 à Mayotte, les prix à la consommation augmentent de 0,4 % sur un mois et de 2,6 % sur un an - Insee Flash Mayotte n° 210, Insee (2026)
- Plan du site, publications par collection : Insee Flash Mayotte (mention de la publication de juillet 2026, prix en baisse de 0,4 % sur un mois et en hausse de 1,6 % sur un an), Insee (2026)
- Publication des tendances conjoncturelles du 2ème trimestre 2026 (Mayotte : indicateur du climat des affaires à 101,3, en recul de 5,1 points), IEDOM (2026-09)
- Baromètre mensuel de l'inclusion financière à Mayotte, fin août 2026, IEDOM (2026-09-25)
- Garantie des dépôts et des titres, Direction générale du Trésor (consulté le 2026-09-26)
- Qu'est-ce que la garantie des dépôts ?, economie.gouv.fr (consulté le 2026-09-26)
- Quelles garanties pour les dépôts bancaires ?, ABE Infoservice (Banque de France, ACPR, AMF) (consulté le 2026-09-26)
- Marketing de réseau (MLM) : méfiez-vous des promesses d'enrichissement facile, DGCCRF (consulté le 2026-09-26)
- L'Autorité des marchés financiers met en garde le public contre les offres d'investissement fondées sur un système pyramidal, AMF (consulté le 2026-09-26)
- Listes noires des sociétés et sites non autorisés, AMF (2026-09-11)
- De nombreuses entreprises informelles pour peu de richesse créée - Insee Analyses Mayotte n° 16, Insee (2018-02-08)
Aller plus loin
Fais le premier pas vers ton patrimoine
Découvre une méthode simple pour structurer tes finances, concilier famille et projets, et construire ton patrimoine sur le long terme.
Accès gratuit. Contenu pédagogique, sans promesse de rendement.
 : 50 000 € à 0 %, mais ton dossier peut-il passer ?