Assurer sa maison à Mayotte  : seulement 6 % des logements le sont, et ça coûte cher
Après Chido, les assureurs ont versé près d'un demi-milliard d'euros. La plupart des familles mahoraises n'en ont pas vu un centime, parce qu'elles n'étaient pas assurées.
Sommaire
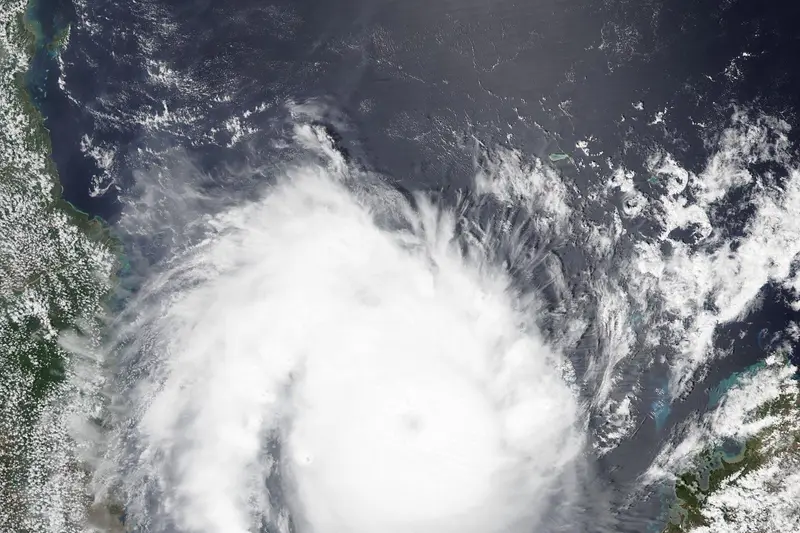
Le 14 décembre 2024, le cyclone Chido a frappé Mayotte. Des dizaines de milliers de logements ont été endommagés ou détruits. Dans les semaines qui ont suivi, une question est revenue partout : « qui va payer ? »
Pour la grande majorité des familles, la réponse a été brutale : personne, ou presque. Pas parce que les assurances n'ont pas payé, mais parce que ces familles n'étaient pas assurées.
Selon la Caisse centrale de réassurance (CCR), au moment de Chido, le taux de couverture en assurance multirisque habitation à Mayotte était de 6 %. Dans l'Hexagone, plus de 95 % des ménages sont assurés.
Ce que les assureurs ont payé, et pour qui
En février 2025, France Assureurs, la fédération des assureurs, faisait le bilan : Chido avait occasionné 20 520 sinistres déclarés, pour un coût total de 494 millions d'euros. Les biens des particuliers représentaient 39 % des sinistres, pour 191 millions d'euros.
Ces sommes ont été versées à ceux qui avaient un contrat. Pour les autres, il restait les aides publiques d'urgence, l'aide des associations, la famille… et leur propre épargne. Or la reconstruction totale de l'île était estimée autour de 3,5 milliards d'euros.
Ce que couvre une assurance habitation face à un cyclone
C'est le point le plus mal compris. Il faut distinguer deux garanties.
1. La garantie « tempête »
Incluse dans la plupart des contrats multirisques habitation, elle couvre les dégâts causés par des vents violents (toiture arrachée, arbres tombés, infiltrations liées).
2. La garantie « catastrophe naturelle »
Quand les vents d'un cyclone atteignent une intensité exceptionnelle, définie par le code des assurances, et qu'un arrêté interministériel reconnaît l'état de catastrophe naturelle, c'est le régime « cat nat » qui s'applique. Ce fut le cas pour Chido.
Mais attention, il y a une règle essentielle : la garantie catastrophe naturelle ne couvre que les biens déjà assurés par un contrat de dommages, comme une multirisque habitation (Service-Public). Pas de contrat, pas de cat nat.
Quand le régime s'applique :
- tu dois déclarer le sinistre à ton assureur au plus tard 30 jours après la publication de l'arrêté ;
- une franchise légale de 380 € reste à ta charge pour une habitation ;
- l'assureur doit t'indemniser dans les trois mois, avec une provision possible avant.
Pourquoi si peu de Mahorais sont assurés
Plusieurs raisons se cumulent, et aucune n'est une simple négligence :
- le coût, dans un territoire où beaucoup de foyers ont de faibles revenus ;
- des logements construits par étapes, parfois inachevés ou hors normes, que certains assureurs hésitent à couvrir ;
- des situations foncières floues, qui compliquent les démarches. Voir notre article sur les terrains sans titre ;
- une habitude : on compte sur la famille et sur la solidarité après une catastrophe ;
- une méconnaissance de ce que couvrent réellement les contrats.
La méthode pour bien s'assurer
- Fais faire plusieurs devis, auprès d'agences locales, de ta banque et d'assureurs en ligne qui couvrent Mayotte. Les prix et les conditions varient.
- Vérifie que le contrat couvre la tempête et donc la cat nat, et regarde les exclusions : maison inachevée, toiture en tôle, bâtiments annexes.
- Déclare honnêtement l'état de ta maison (surface, matériaux, travaux en cours). Une fausse déclaration peut faire refuser l'indemnisation.
- Photographie ta maison et tes biens chaque année, et garde les factures importantes dans un endroit sûr ou dans le cloud.
- Construis aux bonnes normes : une toiture solidement fixée coûte plus cher au départ, mais protège ta maison et ton contrat. Lis aussi notre article sur la construction de sa maison.
- Garde une épargne de précaution : même assuré, tu paieras la franchise, et l'indemnisation prend du temps. Voir la vérité sur l'argent qui dort.
Ce qu'il faut retenir
- Lors de Chido, seulement 6 % des logements de Mayotte étaient couverts par une assurance habitation.
- Les assureurs ont versé près de 500 millions d'euros, uniquement à leurs assurés.
- Le régime catastrophe naturelle ne joue que si tu as déjà un contrat de dommages.
- Un bon contrat, une maison construite aux normes et une épargne de précaution : c'est le trio qui protège ton patrimoine.
À lire avant de décider. Cet article est pédagogique et général : il ne tient pas compte de ta situation personnelle et ne constitue pas un conseil en investissement. Les performances passées ne préjugent pas des performances futures, et tout investissement en bourse comporte un risque de perte en capital. Une erreur ? Signale-la.
Sources
- Cyclone tropical Chido : CCR estime le coût entre 650 M€ et 800 M€ pour le régime Cat Nat, Caisse centrale de réassurance (décembre 2024)
- Cyclone Chido à Mayotte : les assureurs vont verser 500 millions d'euros (bilan France Assureurs), Moneyvox (26 février 2025)
- Catastrophe naturelle : comment être indemnisé ?, Service-Public
- Mayotte, un an après Chido, Fondation pour le logement des défavorisés (décembre 2025)
Aller plus loin
Fais le premier pas vers ton patrimoine
Découvre une méthode simple pour structurer tes finances, concilier famille et projets, et construire ton patrimoine sur le long terme.
Accès gratuit. Contenu pédagogique, sans promesse de rendement.